PTIA : le prêt peut être remboursé, mais l’autonomie et les démarches restent à prouver
Face à un accident grave, un AVC ou une maladie invalidante, la perte totale et irréversible d’autonomie (PTIA) soulève deux urgences : protéger la personne concernée et sécuriser le remboursement de son prêt immobilier. Cette garantie d’assurance emprunteur peut prendre le relais financier, mais seulement si les critères médicaux et les conditions prévues au contrat sont réunis.
La PTIA désigne une dépendance totale, pas une simple incapacité de travail
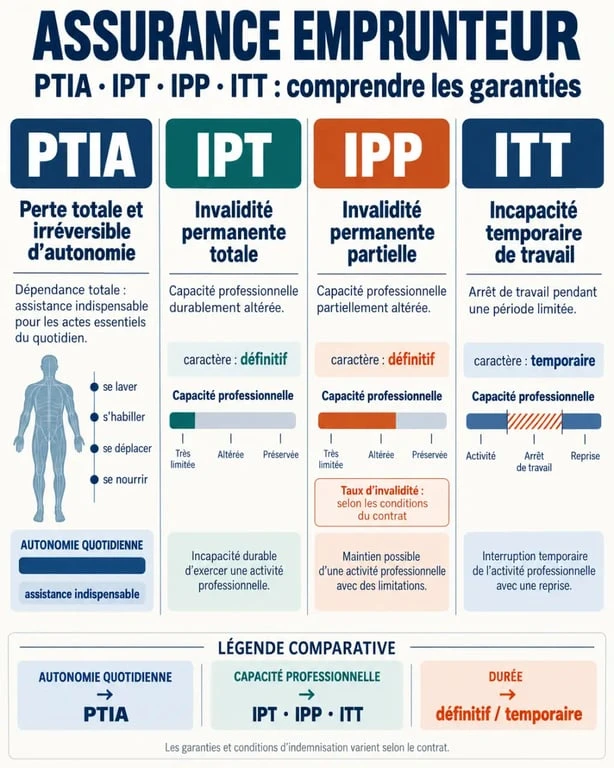
La PTIA correspond à une invalidité définitive qui empêche à la fois d’exercer une activité professionnelle et d’accomplir seul les actes ordinaires de la vie courante. Dans l’assurance emprunteur, elle est généralement rapprochée de l’invalidité de 3e catégorie de la Sécurité sociale et d’un taux d’invalidité de 100 %.
Le besoin d’une tierce personne est le critère déterminant
La reconnaissance suppose habituellement que l’assuré ait besoin d’une assistance pour au moins 3 actes de la vie quotidienne, parmi lesquels se laver, s’habiller, s’alimenter, se déplacer ou se lever et se coucher. Les contrats ne retiennent pas tous exactement la même liste : certains en prévoient 4, d’autres 5. La définition contractuelle prime donc pour l’indemnisation.
Le caractère « irréversible » ne signifie pas qu’aucun soin n’est possible. Il indique que l’état de santé est consolidé, c’est-à-dire stabilisé, sans amélioration prévisible permettant de retrouver une autonomie suffisante. Le médecin traitant décrit la situation médicale, tandis que le médecin-conseil de l’assureur vérifie l’application des garanties prévues au contrat.
Ce que la garantie PTIA rembourse réellement sur un prêt immobilier
La garantie décès-PTIA est habituellement demandée par la banque lors d’un crédit immobilier. Lorsque la PTIA est reconnue, l’assureur indemnise selon les modalités choisies. Le plus souvent, il rembourse le capital restant dû à la banque. Certains contrats prévoient plutôt la prise en charge des échéances. Cette distinction doit être vérifiée avant la signature.
La quotité détermine la part réellement protégée
La quotité correspond au pourcentage du prêt couvert pour chaque emprunteur. Pour un emprunt seul, elle est en principe de 100 %. Pour un couple, elle peut être répartie à 50 % chacun ou portée à 100 % sur chaque tête, soit 200 % au total. Avec une couverture à 50 % pour l’assuré touché, l’assureur ne remboursera que 50 % du capital restant dû. Le co-emprunteur devra continuer à assumer le solde.
| Situation d’assurance | Effet d’une PTIA reconnue |
|---|---|
| Emprunteur seul assuré à 100 % | Prise en charge de 100 % de la part garantie du capital restant dû. |
| Couple assuré à 50 % / 50 % | La garantie de l’emprunteur concerné couvre 50 % du prêt ; l’autre moitié demeure due. |
| Couple assuré à 100 % / 100 % | La totalité du prêt est couverte pour chacun des co-emprunteurs, dans les conditions du contrat. |
La quotité limite le risque que le sinistre fasse basculer toute la charge du crédit sur le conjoint ou impose une vente précipitée du logement. Pour comparer les assurances, examinez donc le niveau de couverture, les définitions de l’invalidité et les exclusions, et pas seulement la cotisation mensuelle.
PTIA, IPT, IPP et ITT : ne pas confondre les garanties
Ces sigles couvrent des situations différentes. Une personne peut être durablement incapable de travailler sans être reconnue en PTIA, car elle conserve une autonomie suffisante pour accomplir les gestes essentiels. C’est pourquoi une assurance emprunteur comporte souvent plusieurs niveaux de garanties.
| Garantie | Situation couverte | Repère habituel |
|---|---|---|
| PTIA | Invalidité totale avec assistance nécessaire pour les actes essentiels | Invalidité de 3e catégorie, taux de 100 % |
| IPT | Invalidité permanente empêchant de travailler, sans dépendance totale obligatoire | Dès 66 % d’invalidité selon les contrats |
| IPP | Invalidité permanente partielle | Taux inférieur au seuil de l’IPT, selon le barème contractuel |
| ITT | Arrêt de travail temporaire | Incapacité non définitive, avec franchise prévue au contrat |
Les taux ne suffisent pas toujours à décider. L’assureur peut retenir une évaluation fonctionnelle, liée à la capacité à accomplir les gestes de la vie, et une évaluation professionnelle, liée à l’aptitude à exercer son métier. Ce point compte pour les indépendants et les professions libérales : l’impossibilité de reprendre leur activité doit être appréciée au regard des clauses souscrites, et pas uniquement de l’intitulé du poste.
Déclarer le sinistre : documents, délais et points à contrôler
Prévenez l’assureur dès que l’état de santé laisse envisager une PTIA, sans attendre que toutes les démarches sociales soient achevées. La déclaration suit la procédure indiquée au contrat, souvent depuis l’espace assuré ou par courrier. Conservez une copie complète de chaque envoi et de chaque échange médical.
Constituer un dossier médical et contractuel cohérent
L’assureur demande généralement une déclaration de sinistre, le tableau d’amortissement du prêt, un certificat médical détaillé, les justificatifs de reconnaissance d’invalidité et, si nécessaire, des comptes rendus d’hospitalisation ou d’examens. Il peut missionner son médecin-conseil pour une expertise. Les documents doivent décrire concrètement l’aide nécessaire : transferts, toilette, repas, déplacements, surveillance et fréquence de l’intervention d’une tierce personne.
Vérifiez aussi les délais. Le délai de carence correspond à la période suivant la souscription pendant laquelle certains sinistres, souvent liés à une maladie, ne sont pas couverts. Il est fréquemment de 1 à 12 mois et est en principe nul pour un accident. Le délai de franchise est la période entre le sinistre et le début de l’indemnisation. Il varie souvent de 15 à 180 jours, même si certains contrats ne l’appliquent pas à la PTIA. La notice d’information permet de distinguer ces deux mécanismes.
Exclusions, limite d’âge et refus : les recours possibles
Les exclusions peuvent viser certains sports extrêmes, des métiers à risque, une fraude ou un sinistre survenu sous l’emprise de stupéfiants. Des exclusions liées à une activité professionnelle ou sportive peuvent parfois être rachetées moyennant une surprime. La garantie cesse aussi généralement entre 65 et 70 ans. Cette limite compte pour un emprunteur qui rembourse sur une longue durée.
En cas de refus, demandez la décision motivée et le rapport médical communicable selon les règles applicables. Adressez d’abord une réclamation écrite au service compétent de l’assureur, avec les pièces médicales utiles. Si le désaccord persiste, saisissez le médiateur mentionné dans le contrat. Une expertise contradictoire ou une action devant le tribunal peut ensuite être envisagée. L’appui d’un médecin expert ou d’un avocat peut aider lorsque l’interprétation des critères médicaux est contestée.
Protéger la personne au-delà du crédit immobilier
Le remboursement du prêt ne finance pas, à lui seul, l’aide humaine, l’adaptation du logement ou l’organisation familiale. Selon l’âge, le handicap et les ressources, plusieurs dispositifs peuvent compléter la protection : l’APA pour les personnes âgées en perte d’autonomie, la PCH pour compenser les conséquences du handicap ou la majoration pour tierce personne (MTP) dans certaines situations. La MDPH, la CPAM et le CLIC peuvent orienter les familles vers les démarches adaptées.
La grille AGGIR évalue le degré de perte d’autonomie des personnes âgées à travers 10 variables discriminantes et les classe de GIR 1 à GIR 6. Cette évaluation sert notamment dans le cadre de l’APA, mais elle ne remplace pas l’expertise d’assurance. Une reconnaissance sociale de dépendance et une reconnaissance PTIA répondent à des règles distinctes.
Si la personne ne peut plus défendre seule ses intérêts, anticipez la gestion des comptes, des décisions de santé et du patrimoine. L’habilitation familiale permet à un proche d’agir dans un cadre défini. La curatelle accompagne une personne qui conserve une partie de son autonomie, tandis que la tutelle s’adresse aux situations nécessitant une représentation plus étendue. Établi avant la perte de capacités, le mandat de protection future offre aussi un cadre choisi à l’avance.

- Les signes de fin de vie dans Alzheimer : distinguer le stade sévère des derniers jours - 29 septembre 2026
- Alimentation parentérale : quand la poche prend le relais de l’intestin - 28 septembre 2026
- PTIA : le prêt peut être remboursé, mais l’autonomie et les démarches restent à prouver - 27 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Invalidité de catégorie 1 : travailler oui, cumuler salaire et pension sous surveillance
 Arthrose cervicale et invalidité : la perte de capacité de travail qui change le dossier
 Anciens Cerfa rejetés dès le 1er septembre 2025 : ce que change le nouveau formulaire d’arrêt de travail
 Arrêt maladie après consolidation d’un accident du travail : possible si la reprise reste médicalement impossible